会员
 下载APP
今年初,谢志华在采访中提到自己看重回撤控制,想让基民拿得舒服一点。
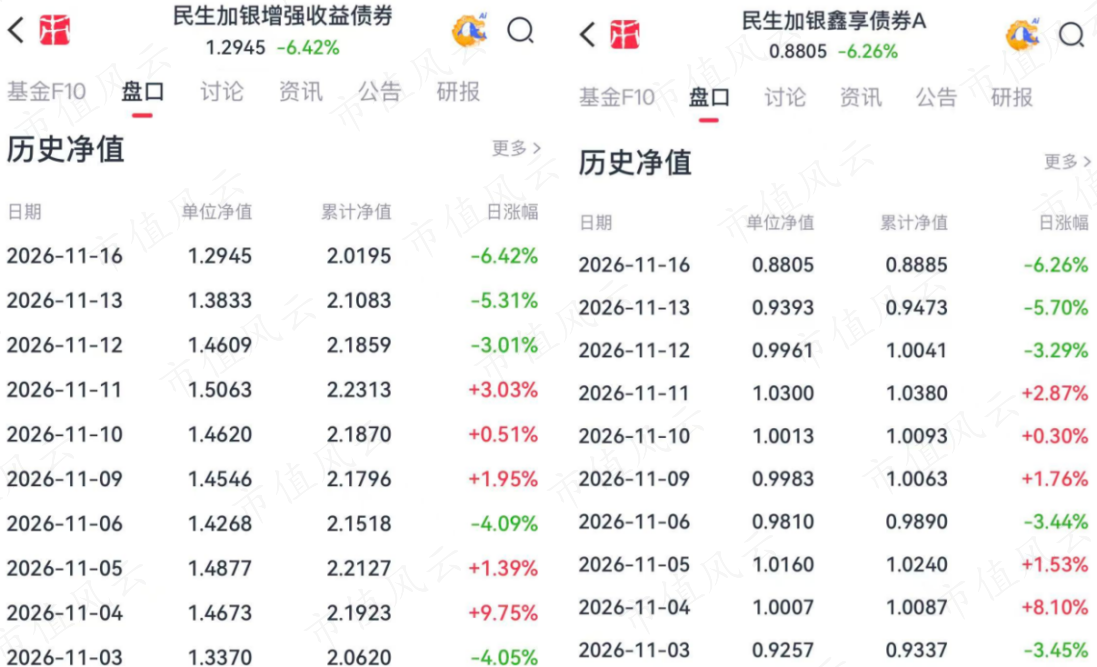
到了11月16日,他管的一只债基,民生加银增强收益债券A(690002.OF),一天跌了6.42%。
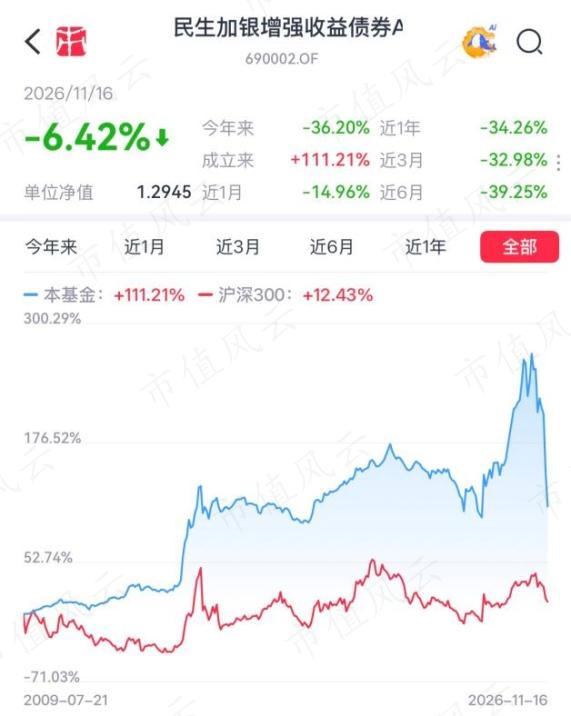
也就是说,前一个交易日收盘时账上有一万块,一天就少了642元。这个持有体验,恐怕很难说舒服。
谢志华是民生加银基金首席投资官(固定收益),到11月16日,他单独管理的民生加银增强收益A年内跌了36.2%,另一只民生加银鑫享债券A(003382.OF)也跌了约30%。
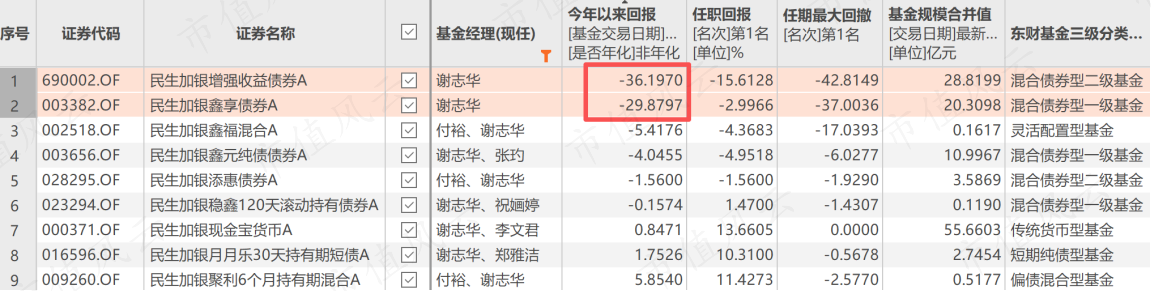
更让人纳闷的是鑫享A,截至三季度末,它一股股票都没拿。那它的钱亏在哪儿了?
一、股票一股没拿,转债买了近七成
先看鑫享A,这是一只混合一级债券,按基金合同不能直接买入股票,2026年三季度末,它确实没持有股票,但可转债占基金净资产的69.57%。
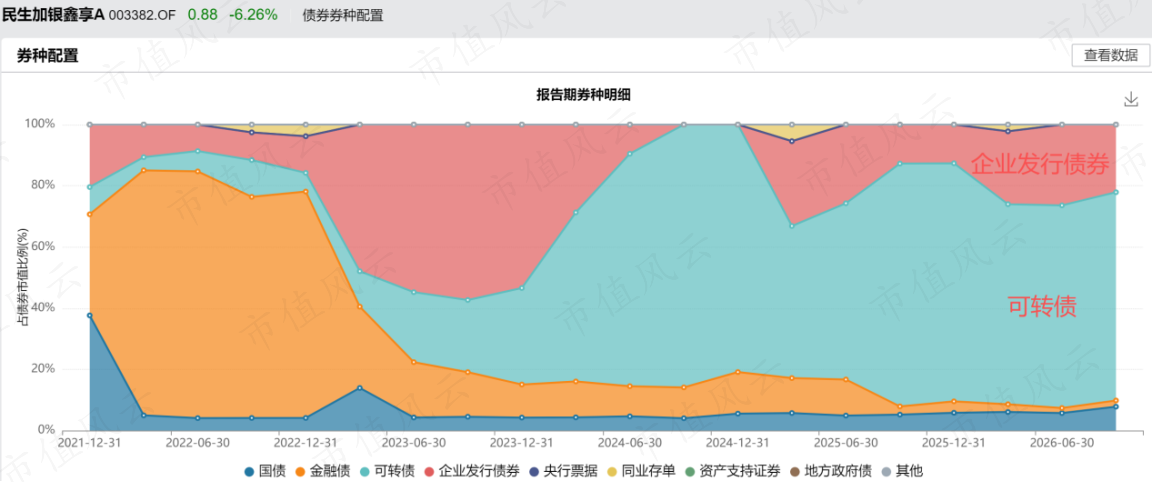
再看增强收益A,这是一只混合二级债基,这类债基除了买转债,还可以直接买股票,股票仓位上限一般为20%。
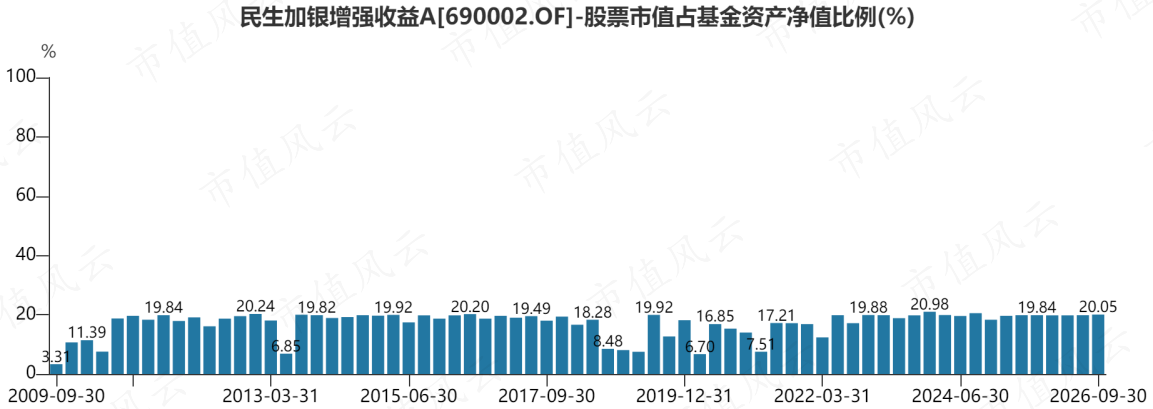
截至三季度末,增强收益A的可转债占净值比为65.91%,另有20.05%的股票仓位,可以说股票仓位已基本打满。
可转债怎么会让一只债基跌成这样?
说白了,你买下一张可转债,也买下了将来按约定条件换成股票的权利。
股票越涨,这份权利往往越值钱。股价掉头往下,它也会跟着缩水。这个时候,收的那点利息,未必填得上债券价格跌出来的缺口。增强收益A这只产品还多了一层,不仅有转债还有股票持仓。
那为什么买这么多?
谢志华在年初的采访里提到,鑫享A以50%作为转债仓位的中枢,靠挑券多赚一点。增强收益A的转债做法相近,还能配股票,弹性更大。
二、市场确实跌了,两只基金跌得更多
把时间拨回2026年三季度。
增强收益A一个季度跌了21.05%,同期业绩比较基准只跌1.55%。鑫享A跌了16.94%,同期基准跌0.98%。两只基金分别跑输19.5和15.96个百分点。
到了11月13日,两只又在同一天跌超5%。持有人看到11月16日的净值时,前面已经挨过好几轮下跌。
更有意思的是,把两只基金的前五大债券摆在一起,精测转2、金诚转债、宙邦转债、微导转债,四个名字都能找到,这些多是高价格高风险转债。
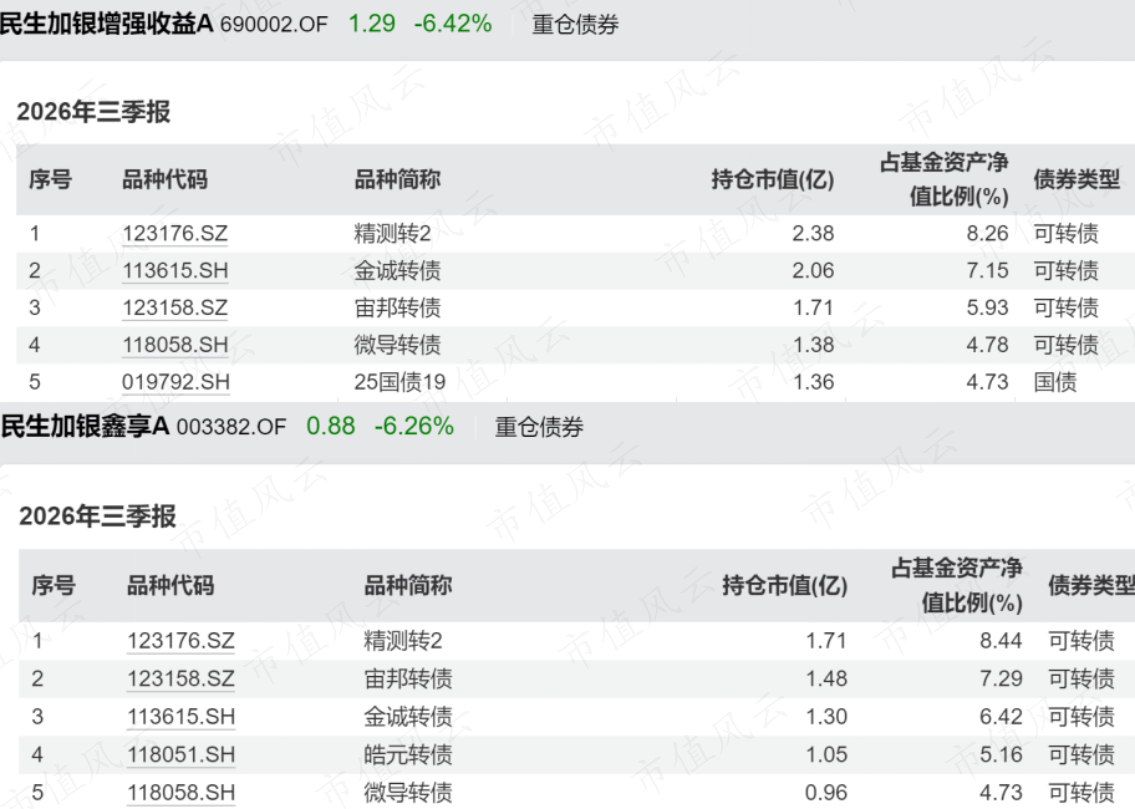
光这四只,就分别占增强收益A和鑫享A净资产的26.12%和26.88%。如果你两只基金都买了,原本想着把鸡蛋放进两个篮子,翻到季报会发现,有些鸡蛋是同一批进的货。
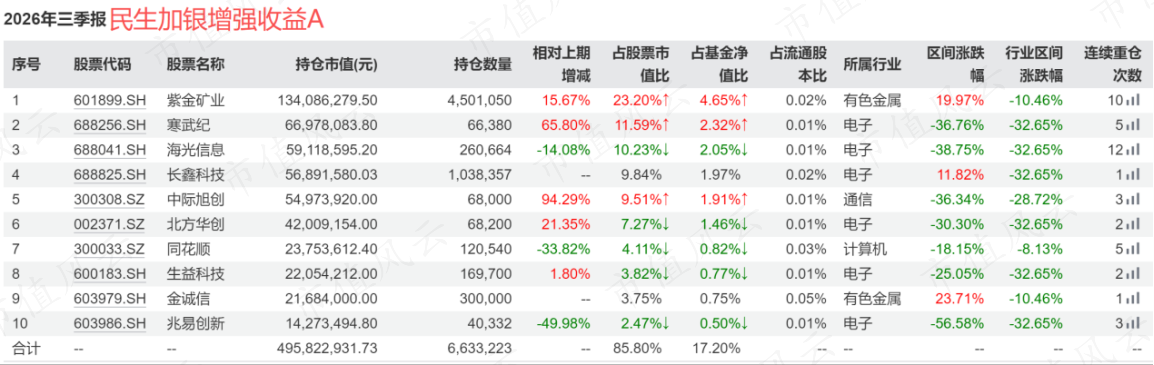
除了这些高价格、高风险的转债,增强收益A的重仓股中还包含寒武纪、海光信息、长鑫科技、中际旭创等科技股,前十大重仓股合计占股票市值比为85.8%,持仓高度集中。科技股回调时,股票和转债可能同时拖累净值。
值得注意的是,2026年9月21日,两只基金都换了业绩比较基准。此前用的是中国债券综合指数,换完以后,两只都给了中证可转换债券指数50%的权重。
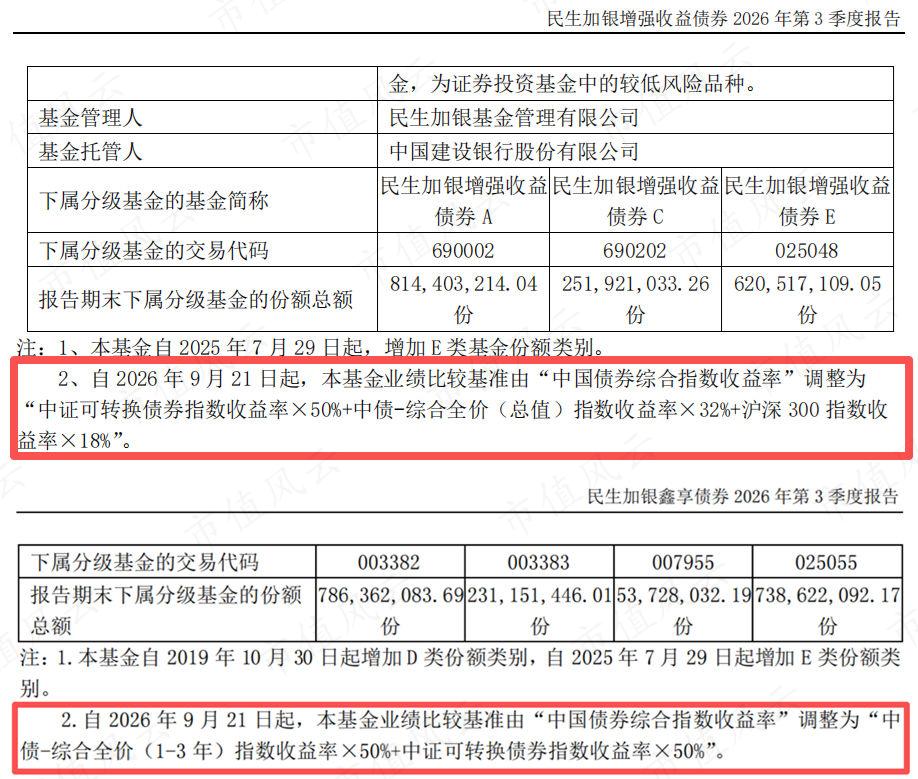
基准改了,基民也更容易看出这两只产品有多依赖转债。至于为什么实际持仓集中到同几只券上,基准给不了答案。
风云君想问的是,当两只债基都把超过四分之一的净资产放进同样四只转债,管理人有没有算过,这些券如果一起跌,组合能扛多大损失?
三、下回看债基,季报可以先翻两张表
9月底的持仓是一张照片。要知道11月16日那天究竟亏在哪,还得看基金公司能不能把股票和转债各拖了多少净值、四季度又做了哪些调整,给持有人讲明白。
下回看债基,季报可以先翻两张表。
第一张是债券品种表,看看写着“债券”的钱里,有多少买成了转债。第二张是重仓表,看看手里几只基金有没有买到同一批券。
要是翻来翻去都是同几个名字,买得再分散,遇上同一只债下跌,几笔钱照样一起受影响。