会员
 下载APP
——抢权配债——
这几天的抢权配债策略,跌的够酸爽,随着发行速度的提升,单只可转债的上市炒作力度会越来越弱,后劲明显不足了,但配债策略需要兼顾牛熊,继续根据市场行情来修正策略的有效性。
申菱环境(301018)的可转债已经到了同意注册阶段,接下来就是发行上市了,发行规模10个亿,前半年的自由流通量是5个亿,由于其估值特别高,今年以来股价都翻倍了,搞不清为什么,因此,给到的综合评分只有4.9.
具体数据如下:
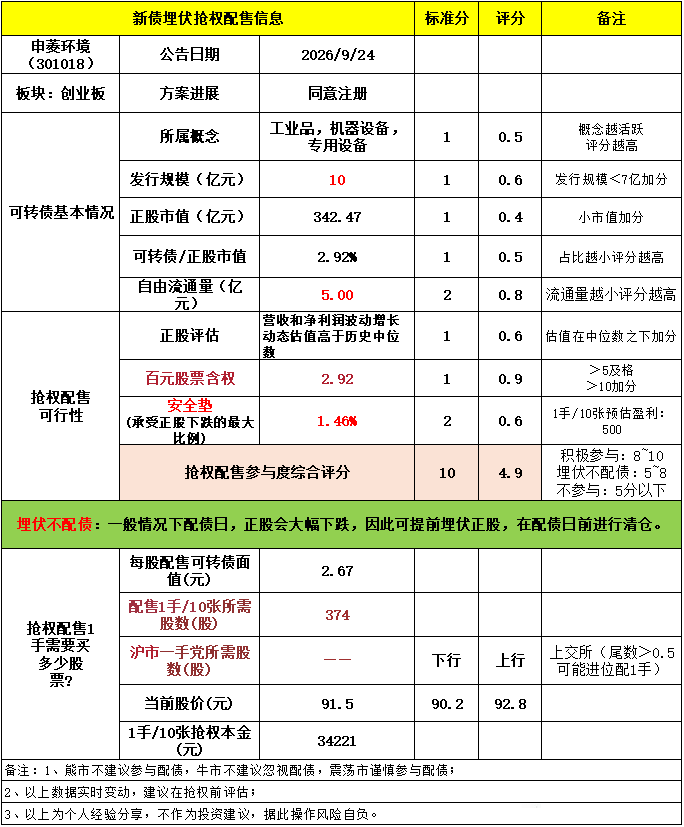
配售10张可转债,需要374股正股,需要投入3.4w元,我按上市每10张赚500元来预估,安全垫只有可怜的1.4%,很显然,作为保守投资者的我,是不会参与其中。
当然,如果你本身就看好申菱环境这家公司的潜力,那发行可转债就是锦上添花的事情。
——强赎博弈——
最近,一批转债都是到期退市的,而不是传统的强赎退市,这可不是什么好现象,这帮人开始白嫖资金了,这其中像立讯转债,洽洽转债,南航转债为代表,真是好股烂债。遇到这种百年不下修的主,其底部只能看到期赎回价了,这种转债看溢价率是没有意义的。
微导转债(118058)还有4天就满足强赎条件了,今天转债下跌3.58%,正股上证0.98%,这么明显的背离,难道是有人提前知道了微导转债会提前赎回。
今天转债成交量高达11.8亿元,但剩余规模基本没有变化,从11.698亿元,缩减到11.697亿元,这明显是大资金在卖,有这么大量的,一般都是基金或者保险,这应该是基金为防风险被动卖出。
基于其还有4.85年,转股价值一直保持在300多,转债只占总市值的2.3%,因此,我判断其在满足强赎条件后,会选择不强赎,因此,我买入了可转债,博弈其不会提前赎回。
当然,这几天大概率还是一个持续压缩转股溢价率的节奏,最好的方式就是在T日买入或卖出,博弈转股溢价率的变化。
——下修博弈——
在下修博弈当中,我认为有博弈价值的标的是:煜邦转债和百畅转债,其它标的要么市场早已透支了下修博弈的预期,要么转股价值太低,下修也很难有好的回报。
蹭国庆长假,有时间可以好好讲讲为啥这两个最有博弈价值,有兴趣的朋友,可以关注一下。