会员
 下载APP
三个月前,市场给联想(00992.HK)的估值重新定价,讲的是AI PC与AI服务器的故事。
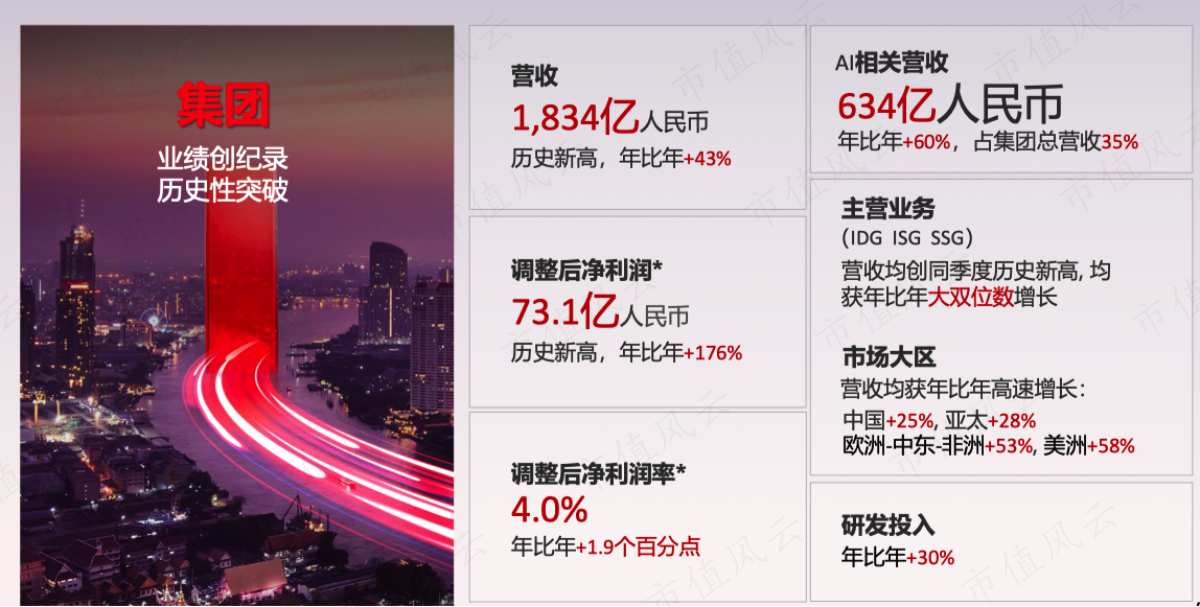
这个季度,市场预期第一次兑现至利润表:收入增长43%,经调整净利增长176%,ISG经营利润率从-2.0%升至9.1%,三大业务集团同创第一财季新高。
一、同一份财报里的两个数字
联想集团2026/27财年第一季度(2026年4—6月)交出了一份读起来很分裂的财报。
收入1834亿元,同比增长43%,创单季度历史新高,也是近五年来最高的同比增速。毛利303.01亿元,同比增长60%;毛利率16.5%,同比提升1.8个百分点。
而报表口径下,公司权益持有人应占亏损41.45亿元,去年同期为盈利34.37亿元。
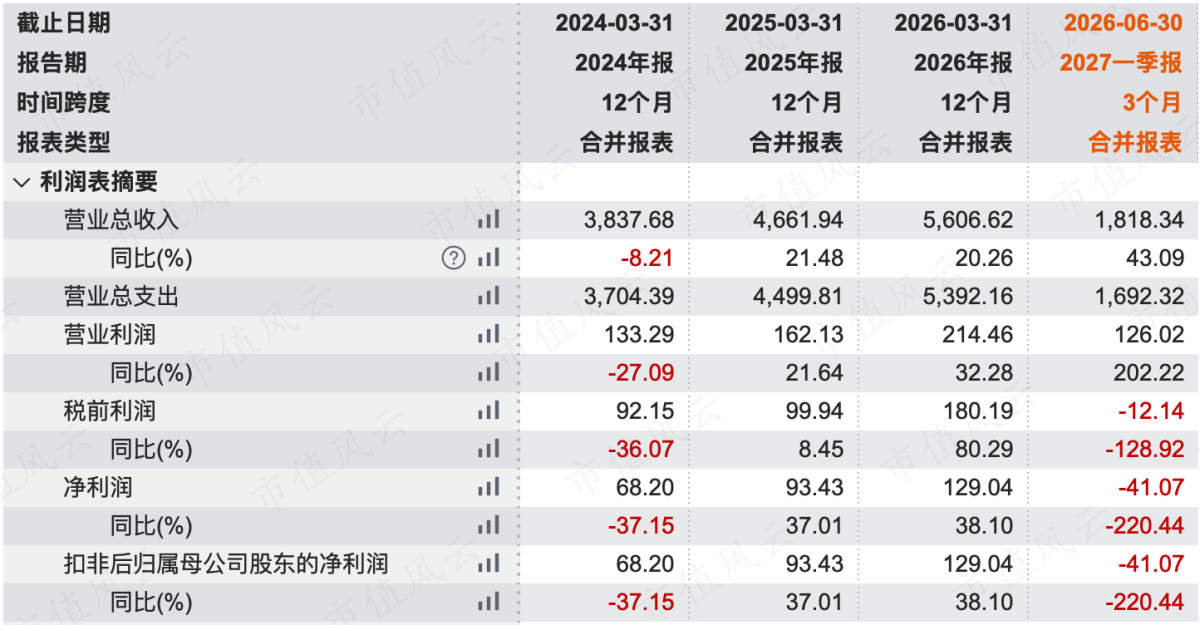
本次账面亏损的核心源于一笔纯会计记账调整。
2025年1月8日,联想向杨元庆全资持有的Sureinvest Holdings、管理层投资工具Wisdom Summit,以及若干独立专业投资者发行11.5亿份认股权证,募资16.45亿港元。
按香港财务报告准则,这批认股权证被确认为“以公允价值计量且其变动计入损益的金融负债”,每个结算日都要按市价重新估值,损益直接计入经营溢利。本季度,这笔衍生负债的公允价值亏损为115.02亿元。
也就是说,这一季的账面亏损,是股价上涨的会计镜像。股价涨得越多,这笔非现金负债计提亏损就越大,进而压低账面净利润。
公告明确说明,认股权证重估“预期直至二零二七/二八财年末仍将作为非现金会计项目”。这意味着未来几个季度,联想仍可能继续呈现“经营越来越强、账面越来越亏”的错位。
剔除认股权证重估、可转债名义利息等非现金项目后,经调整经营溢利103.66亿元,同比增长141%;经调整权益持有人应占溢利73.17亿元,同比增长176%,首次突破70亿元大关。
二、ISG业务从拖油瓶到利润机,3675亿元订单是什么量级?
股价最核心的触发因素是ISG(基础设施方案)业务。
2026年第二季度,联想ISG业务收入579亿元,同比增长98%,创单季度历史新高。更重要的是利润:经营溢利52.88亿元,去年同期为亏损5.82亿元;经营利润率从-2.0%一步跨到9.1%,两项均刷新业务开展以来的季度纪录。
这也是集团毛利率整体提升1.8个百分点的主要来源。
过去几年,ISG业务一直是联想报表上最不受欢迎的部分——营收体量不小,却常年微利甚至亏损,市场给它的估值接近零。这个季度它第一次证明自己能赚钱,而且不是“由负转正”的低基数改善,而是直接站上9.1%。
拆开看,驱动来自双引擎:云基础设施业务与企业基础设施业务收入双双接近同比翻倍,各自增长98%。前者对应超大规模云服务商与新型云服务商,后者对应企业AI推理部署。
剔除去年同期中国区销售国际GPU服务器的影响后,AI服务器收入在国际市场实现三位数同比增长。
更值得关注的是订单:AI服务器项目储备从上一季度的约1429亿元增至3675亿元,环比增长157%,相当于ISG单季收入(579亿元)的6.4倍。
联想在业绩会上透露,单个订单价值可以达到34亿元、68亿元乃至更高,来自客户长期建设的订单可能更多。
对交付能力而言,这既是机会也是压力,后续能转换成多少订单,取决于供应链能力。
另一块容易被忽略的增量来自并购:2026年4月9日,联想完成对以色列高端存储厂商Infinidat全部权益的收购,现金对价约27.90亿元,确认商誉19.67亿元;同月27日又以约3.40亿元收购固件设计公司Phoenix Technologies EMEA。
其中,Infinidat主营高性能企业级存储,毛利率显著高于通用服务器,本季并表直接贡献了集团毛利率的改善。
至此联想形成忆联存储模组、中端商用存储、Infinidat高端自研存储的完整谱系。
三、IDG:PC出货量在跌,利润和份额反而在涨
如果说ISG是惊喜,IDG(智能设备)业务就是韧性。
2026年第二季度,联想IDG业务收入1164亿元,同比增长27%,创第一财季新高;经营溢利82.35亿元,同比增长27%;经营利润率7.1%,与去年同期持平。
在一个上游成本剧烈上涨的季度里,持平本身就是成绩。
因为行业大盘在跌。IDC数据显示,2026年第二季度全球传统PC出货量6820万台,同比下降4.9%,结束连续九个季度的增长,主因是存储芯片供应持续紧张、厂商被迫提前拉货。
同一口径下,联想出货1660万台,同比仅下降2.1%,市场份额24.4%,同比提升0.7个百分点,与第二名的份额差距从去年同期的3.8个百分点扩大到5.3个百分点。
因此结论很直接:出货量在跌,收入在涨,厂商涨价的速度快于需求下滑的速度。
这正是联想IDG收入增长27%的底层逻辑,量的损失被价格与产品结构补了回来,结构改善体现在三处:
(1)平板电脑收入同比增长83%,创同季度新高;
(2)智能手机收入同比增长15%,同为第一财季新高,其中Razr、Signature、Edge等高端机型贡献手机收入的37%,为历史最高占比;
(3)AI PC全球市场份额25.1%,创第一财季新高,联想AI PC出货量过去两年的复合增速达395%,是其市场同期增速的3.7倍。
四、SSG与区域:两条容易被忽略的支撑线
方案服务(SSG)业务集团本季收入196亿元,同比增长28%,经营溢利47.44亿元,同比增长39%,经营利润率提升至24.2%。其中,非硬件关联的解决方案与服务收入占比升至62.4%的历史新高。
公司预计,AI驱动的潜在市场在2026/27至2029/30财年间接近翻倍,将推动SSG整体潜在市场规模超过5.79万亿元。
区域层面,四大区域全部高速增长且分布均衡:美洲区收入同比增长58%,占比36.8%;欧洲—中东—非洲区增长53%,占比23.7%;亚太区(除中国)增长28%,占比17.7%;中国区增长25%,占比21.8%。
美洲与EMEA的增速明显快于中国,反映出这一轮AI基础设施需求的区域重心落在北美和欧洲。
五、下半年真正的变量:存储涨价与订单交付
联想业绩增长趋势明确,但有两个变量必须盯住。
第一个是存储。2026年第二季度DRAM合约价环比上涨58%至63%,供需紧张至少持续到2028年上半年。
对联想的直接影响写在账面上。截至6月底,存货1071.41亿元,较3月底增加34%,较去年同期增加约80%,其中原材料及在制品从479.28亿元增至678.02亿元。同期经营活动产生的现金净额26.00亿元,同比减少69%。
存货与现金流的走弱,一半是存储涨价下的主动备货,一半是业务规模扩张的自然结果。
第二个是订单交付。3675亿元的项目储备要在未来几个季度转化为收入,取决于供应链能力而非需求。
管理层给出的指引是,本财年收入有望突破6806亿元,比原先“两年内达标”的规划提前;中期净利润率目标约5%,长期希望达到8%以上。
杨元庆在业绩会上补了一句耐人寻味的话:目前用于训练和推理的算力比例可能已演变为1:1,但合理的比例应是推理80%、训练20%。他同时承认AI训练侧可能存在局部泡沫,真正的长坡在推理与私域数据。
从联想自身结构看,这个判断与它的客户构成是一致的——ISG本季的增长主要来自云基础设施与企业基础设施两块,对应的正是推理与私有化部署。
总结
联想报表亏损只是账面游戏,实际经营业绩大幅向好,AI PC和AI服务器已有确定订单增量和收入增长,核心看供应链管理与交付能力,当然也受存储等成本价格的影响。