会员
 下载APP

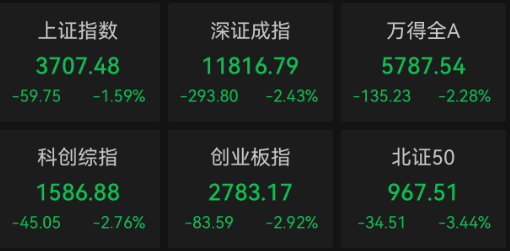
潮汛网讯:10 月 15 日,A 股市场迎来一轮明显调整,四大股指集体收跌。上证指数报 3707.48 点,下跌 1.59%;深证成指报 11816.79 点,下跌 2.43%;创业板指报 2783.17 点,下跌 2.92%;科创综指报 1586.88 点,下跌 2.76%。市场普跌特征显著,双创指数跌幅更深,成长赛道抛压集中释放。本轮调整并非单一因素驱动,而是外部流动性预期、三季报业绩窗口、筹码兑现、资金风格切换共同作用的结果,不同行业所受冲击出现明显分化。
外围市场波动是本次调整的直接导火索。隔夜海外科技股大幅走弱,亚太股市同步下行,全球风险偏好快速降温。美国通胀数据超预期,市场上调美联储维持高利率的预期,美债收益率上行。对于远期盈利定价的成长赛道而言,利率上行直接压制估值水平,算力、半导体、通信等前期热门科技板块领跌,直接拉动创业板、科创综指大幅回调。
从交易层面看,前期上涨积累大量浮盈筹码,在外围利空催化下,资金集中止盈。当前 A 股属于存量博弈,增量资金入场不足,热门赛道集中卖出时缺少承接盘,引发 “多杀多”,放大指数跌幅。北向资金受全球风险偏好下降影响,交易趋于谨慎,其重仓的成长股进一步加剧双创板块波动;指数快速下探,也触发量化、融资盘被动减仓,加剧短期震荡。
大盘普跌环境中,各行业受冲击程度差异明显,资金正在从远期高估值赛道撤离,转向现金流稳定、业绩确定性更强的板块。 科技成长(电子、计算机、通信、半导体、算力产业链) 受冲击最大。板块估值高度依赖低利率预期与远期增长故事,叠加前期交易拥挤、三季报不确定性,成为本轮调整的主力下跌方向。短期估值快速消化,板块内个股波动放大,后续走势高度依赖业绩落地与海外利率预期企稳。 周期板块(有色、化工、航运) 随大盘同步回调,全球需求预期走弱压制大宗商品估值;煤炭、石油石化等高股息资源板块相对抗跌,具备阶段性防御价值,但缺少趋势性上涨基础,更多作为资金避险的临时选择。 金融板块内部出现分化。银行凭借低估值、稳定分红属性,成为市场重要托底力量,跌幅最小;券商受市场成交量萎缩、财富管理预期走弱拖累,跟随大盘震荡,仅少数标的出现逆势脉冲;保险板块受长端利率预期影响,情绪偏弱。 消费板块呈现冰火两重天。必选消费如白酒、食品饮料,凭借稳定现金流与业绩确定性,成为资金避险核心方向,部分标的逆势走强;旅游、家居、医美等可选消费,高度依赖居民消费信心,在市场情绪下行阶段承压明显。 公用事业属于典型防御赛道,现金流稳定、股价波动小,大盘回调阶段资金配置意愿提升,整体跌幅显著低于大盘平均水平。 医药板块分化显著。创新药、医疗器械等偏成长的细分领域跟随双创指数回调;高股息原料药、部分医疗服务企业业绩确定性更强,相对抗跌,资金主动规避估值偏高、业绩存疑的标的。
需要厘清,本轮属于交易情绪驱动的短期回调,并不代表国内产业基本面趋势反转。 一方面,本次下跌是全球风险偏好下行叠加 A 股内部筹码集中释放,前期火热的成长赛道进入阶段性休整;另一方面,指数与板块分化,本质是资金风格切换,市场重新给 “确定性” 定价。
市场短期波动放大,投资者应理性看待本轮调整,避免追涨杀跌,优先聚焦业绩兑现确定性强的产业方向。
当前市场正处于三季报业绩披露前的验证窗口,高估值板块迎来压力测试。此前 AI、半导体、光模块等科技赛道经历一轮估值上行,市场开始重新审视业绩兑现能力。在财报落地前,机构主动降低高拥挤赛道仓位,规避业绩不及预期风险,成为成长板块集中回调的核心内因。四季度市场定价逻辑逐步由估值修复转向业绩兑现,高估值标的更容易出现估值收缩。
板块分化:成长赛道承压,防御板块显现韧性
产业视角:短期调整不改中长期基本面主线
站在产业端,接下来一段时间,市场重心将聚焦三季报企业盈利兑现、美债收益率变化以及北向资金流向。对于产业投资者而言,市场回调也是一次筛选优质资产的过程,高景气赛道需要用业绩验证估值,而具备稳定现金流、高股息的板块,在震荡环境中防御价值凸显。
风险提示:本文仅为市场与产业客观分析,不构成任何投资建议。资本市场波动具备不确定性,投资有风险,入市需谨慎。
来源: 潮汛网(www.chxwang.com)