会员
 下载APP

包销是券商按协议兜底认购,风险自担;包盘是资金方私下密谋,把一场没人要的新股包装成万人抢购。
这套剧本,翻一翻过去十几年的案例,台词几乎没变过。
演员先就位。操盘方批量注册多层离岸公司,每家都是独立承配人,互不认识,各拿各的份额。国际配售环节的信息披露本来就远不如公开发售透明,这些壳公司正是钻这个空子进场。
然后是造声势。私下协议签好,筹码一口吃下,招股书上就能写出“国际配售超额认购X倍”。市场最迷信这个数字,散户看不懂招股书里的关联交易,但看得懂所谓的“机构疯抢”。
戏眼在上市后。筹码高度集中的包盘方控盘几乎没有难度,想拉就拉,想砸就砸,吸引不明就里的资金接力。
最后一幕是散场。高位出货,按协议分成,各回各家。
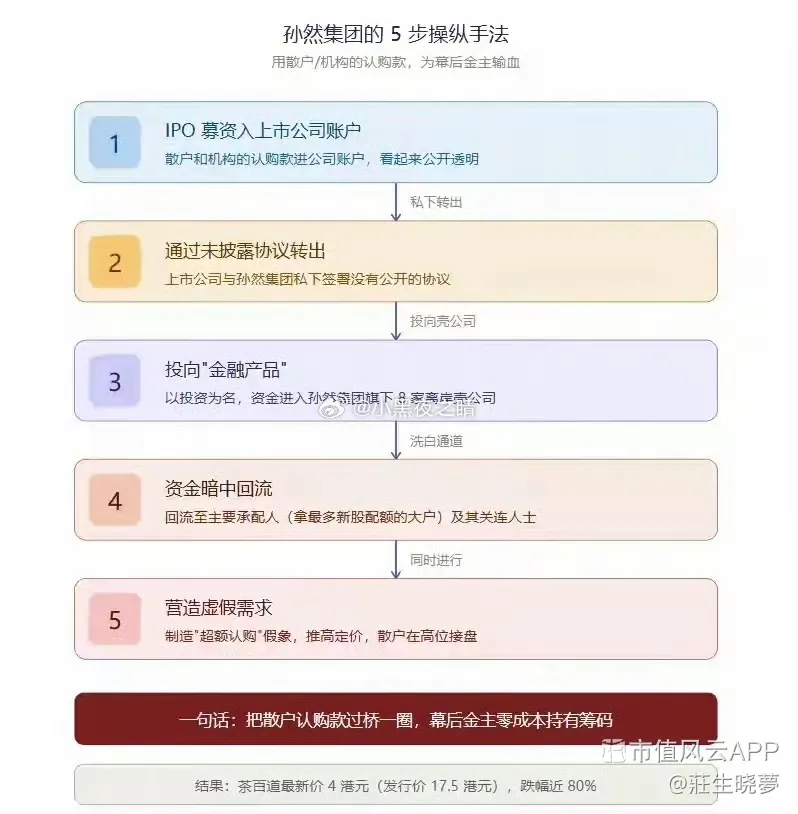
而这一次,香港证监会还扯出了剧本里藏得最深的那个暗扣:部分IPO募资款,可能已根据上市公司与这些集团之间未披露的协议被转离公司,名义是金融产品投资,然后暗中回流到主要承配人或其关联人士手里。
看懂这个闭环了吗?承配人的钱出去认购,上市公司的钱出来投资,兜一圈又回到承配人账上。新股发行成功,承配人拿到筹码和回流的现金,上市公司拿到了上市地位。整个局里唯一真金白银掏钱出货的,是被超额认购四个字骗进场的公众投资者。